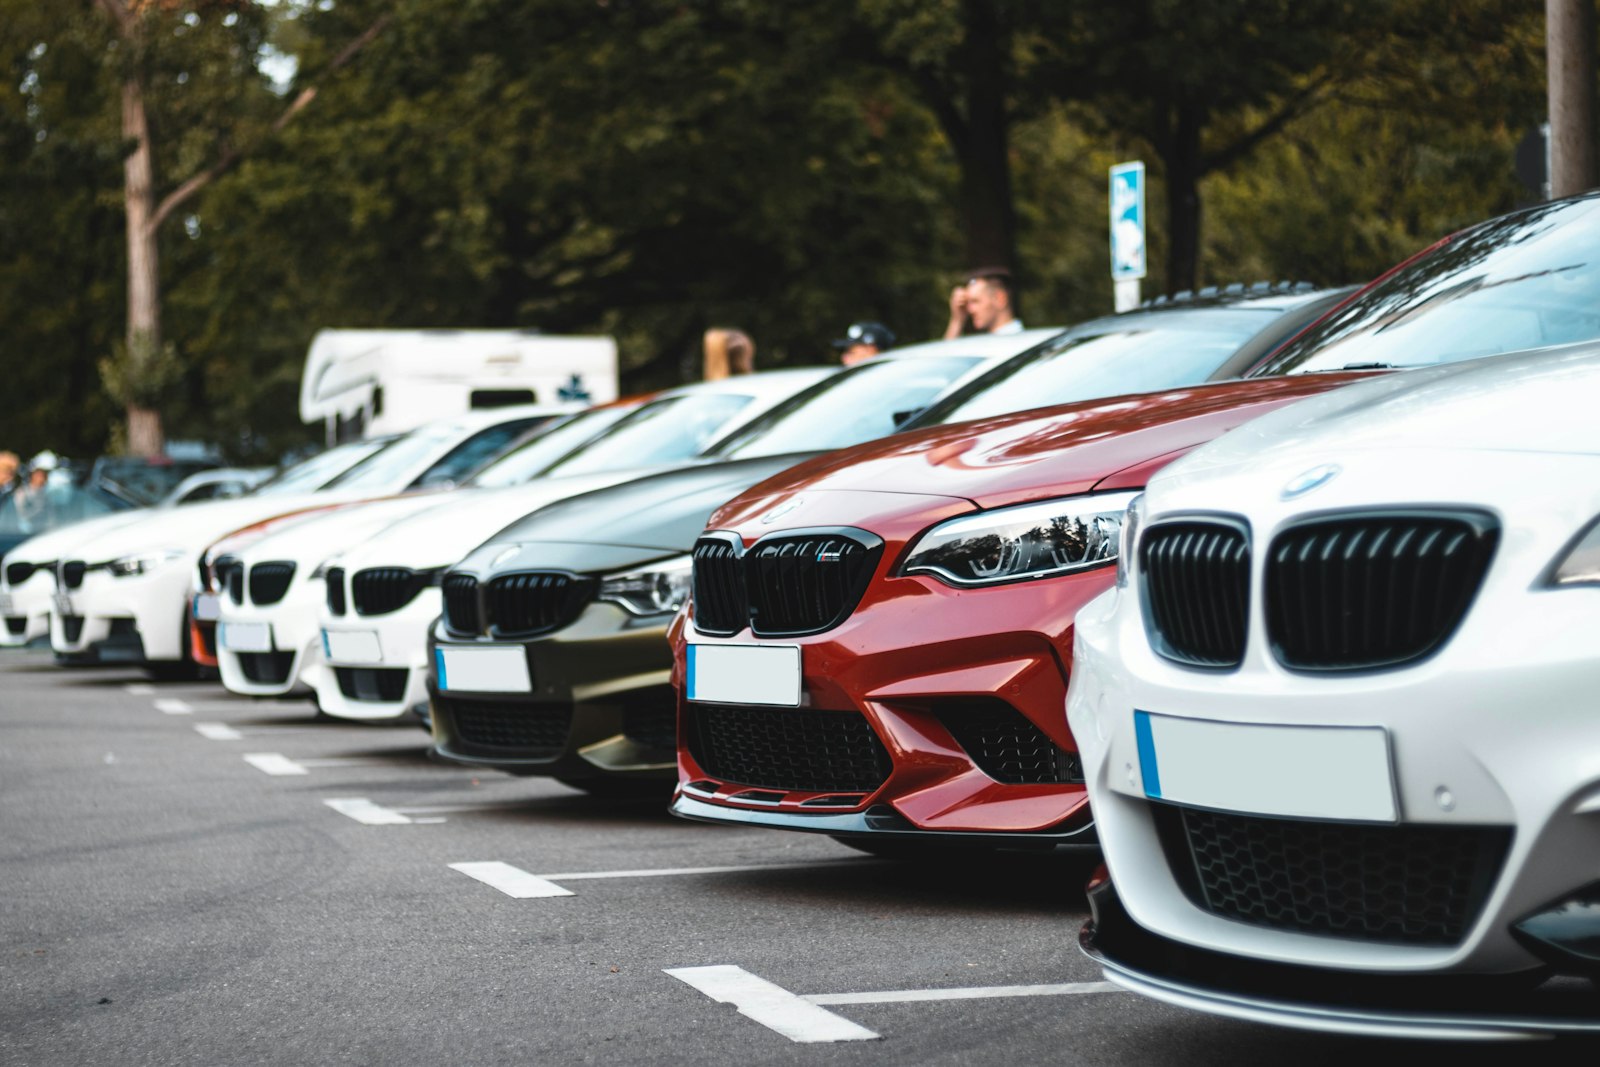
Märket på bilen du köper syns i försäkringspremien varje månad. En helförsäkring för en BMW kostade i snitt 822 kronor i månaden hos Hedvig, mot 479 kronor för en Skoda, enligt bolagets statistik som uppdaterades den 4 februari 2026. Det är 343 kronor mer i månaden för BMW, 4 116 kronor mer om året, eller 72 procent mer. Snittet gäller 9 124 av Hedvigs egna kunder med helförsäkring, och i varje siffra ligger också förarens ålder, bostadsort och körsträcka.
BMW, Audi och Mercedes är dyrast att försäkra, Skoda och Renault billigast
De tre dyraste är tyska premiummärken, och de fem billigaste märkena låg alla under 510 kronor i månaden.
| Bilmärke | Snittpris per månad | Snittpris per år |
|---|---|---|
| BMW | 822 kronor | 9 864 kronor |
| Audi | 717 kronor | 8 604 kronor |
| Mercedes | 682 kronor | 8 184 kronor |
| Nissan | 571 kronor | 6 852 kronor |
| Volvo | 569 kronor | 6 828 kronor |
| Volkswagen | 566 kronor | 6 792 kronor |
| Mazda | 563 kronor | 6 756 kronor |
| Toyota | 558 kronor | 6 696 kronor |
| Peugeot | 556 kronor | 6 672 kronor |
| Mini | 538 kronor | 6 456 kronor |
| Kia | 508 kronor | 6 096 kronor |
| Seat | 508 kronor | 6 096 kronor |
| Ford | 500 kronor | 6 000 kronor |
| Renault | 491 kronor | 5 892 kronor |
| Skoda | 479 kronor | 5 748 kronor |
Årspriserna i tabellen är månadspriset gånger tolv. Skillnaden på 343 kronor i månaden mellan det dyraste och det billigaste märket är större än vad en ren trafikförsäkring kostade i snitt hos samma bolag, 251 kronor. Hur premierna ser ut per försäkringsnivå och län står i guiden om vad en bilförsäkring kostar.
Nästan varannan efterlyst BMW var fortfarande borta
Hur ofta en efterlyst bil kommer tillbaka kan förklara en del av ordningen i Hedvigs märkestabell. Volvo var det mest efterlysta märket under 2025 med 675 personbilar, följt av Volkswagen med 416 och Toyota med 336, enligt Larmtjänsts årsrapport över efterlysta fordon. De antalen följer i hög grad hur vanligt märket är på svenska vägar.
Märkena skiljer sig i stället i hur ofta bilen kommer tillbaka. Av de efterlysta BMW:arna var 46 procent fortfarande borta den 9 februari 2026. För Mercedes-Benz var andelen 42 procent och för Audi 38 procent. För Toyota var den 25 procent, för Volvo 27 procent, för Volkswagen 28 procent och för Peugeot 21 procent. De tre märken som är dyrast att försäkra hos Hedvig är också de tre märken bland de tio mest efterlysta där störst andel av bilarna fortfarande var borta.
En bil som återfinns kan repareras, medan en bil som aldrig kommer tillbaka måste ersättas med hela sitt värde. Internationella brottsnätverk misstänks ligga bakom många fordonsstölder där bilen förs ut ur landet kort efter stölden, enligt Larmtjänst. Organiserade brottsnätverk riktar in sig på nyare årsmodeller.
Ett efterlyst fordon behöver inte vara stulet. Larmtjänst räknar också olovligt brukande, olovligt förfogande och bedrägeri som skäl till efterlysning, och statistiken bygger på vägtrafikregistret. Totalt efterlystes 4 135 personbilar under 2025, vilket var en minskning med 23 procent från 5 336 bilar året före.
Hos Hedvig kostade elbilen mer att försäkra än bensin och diesel
Valet mellan el, hybrid och bensin påverkar priset ungefär hälften så mycket som märket. En helförsäkring för en elbil kostade i snitt 685 kronor i månaden hos Hedvig, mot 572 kronor för en hybrid och 506 kronor för en bensin- eller dieselbil. Elbilen låg 179 kronor i månaden, eller 35 procent, över bensin- och dieselbilen.
Elbilar är dyrare att försäkra på grund av bilens värde och för att det ofta kostar mer att reparera och byta reservdelar i en elbil, skriver Hedvig. Bilar i allmänhet har blivit säkrare och olyckorna färre, men reservdelarna har blivit dyrare och det kostar mer att laga en bil.
Efterlysningsstatistiken förklarar inte varför elbilar är dyrare att försäkra. Av de 120 rena elbilar som efterlystes under 2025 var 26 procent fortfarande borta, mot 31 procent för både bensin- och dieselbilar.
Ett snitt per märke säger inte vad din bil kostar att försäkra
Hedvig ger tre egna prisexempel. En BMW 520d av årsmodell 2011 med en 32-årig förare i Stockholm och 1 500 mil om året kostade 1 179 kronor i månaden. En Volvo XC40 av årsmodell 2019 med en 36-årig förare i Göteborg kostade 569 kronor, och en Ford Fiesta av årsmodell 2012 med en 49-årig förare i Västervik 229 kronor.
De tre exemplen har olika årsmodell, olika förarålder, olika bostadsort och delvis olika körsträcka, och den dyraste kostar fem gånger mer än den billigaste. Att bara byta märke ger inte så stor prisskillnad som exemplen antyder. Hedvig skriver att enskilda bilar kan vara både dyrare och billigare än bolagets vanligaste prisspann, som för en helförsäkring gick från 309 till 1 059 kronor i månaden.
Vilka nyare bilmodeller är billigast att halvförsäkra?
Bland de nyaste årsmodellerna var Dacia Sandero billigast att halvförsäkra. Det lägsta pris som offererades för modellen var 82 kronor i månaden och medianpriset 141 kronor. Siffrorna kommer från jämförelsetjänsten Zmartas genomgång av omkring 35 000 offererade halvförsäkringar för bilar av årsmodell 2023 till 2026. Fyra av de tio modellerna på listan kommer från Hyundai.
| Bilmodell | Lägsta offererade pris per månad | Medianpris per månad |
|---|---|---|
| Dacia Sandero | 82 kronor | 141 kronor |
| Hyundai i10 | 87 kronor | 166 kronor |
| Opel Mokka | 88 kronor | 167 kronor |
| Hyundai i20 | 92 kronor | 147 kronor |
| Kia Ceed | 94 kronor | 170 kronor |
| Dacia Duster | 97 kronor | 145 kronor |
| Kia Stonic | 103 kronor | 149 kronor |
| Renault Captur | 120 kronor | 158 kronor |
| Hyundai Kona | 123 kronor | 148 kronor |
| Hyundai Tucson | 127 kronor | 166 kronor |
Listan är ordnad efter det lägsta pris som offererades, inte efter medianpriset. Efter medianpris kommer Dacia Sandero först med 141 kronor, följd av Dacia Duster med 145 kronor och Hyundai i20 med 147 kronor. Opel Mokka, som är trea efter lägsta pris, hade ett medianpris på 167 kronor. Alla tio modellerna hade ett medianpris mellan 141 och 170 kronor i månaden.
Priserna går inte att jämföra med Hedvigs märkestabell. Zmartas siffror gäller halvförsäkring, som saknar helförsäkringens vagnskadeförsäkring. De är dessutom priser som har offererats i en jämförelsetjänst, inte vad kunderna betalar. Nyare bilar brukar ha vagnskadegaranti i tre år, och då räcker det ofta med en halvförsäkring.
Vilka uppgifter avgör priset på bilförsäkringen?
Premiens storlek avgörs av hur stor risken är att din bil skadas eller att du skadar någon annan med den. Bolagen frågar efter uppgifter om både bilen och dig för att bedöma risken. Om bilen gäller frågorna ålder, märke och modell. Om dig frågar de efter din ålder, hur länge du har haft körkort, var och i vilken typ av bostad du bor och hur långt du kör per år.
Tre saker som påverkar premien hänger på bilen du väljer:
- Bilens värde. En dyr bil kostar oftast mer att försäkra än en billig bil, eftersom en totalskada kostar bolaget mer.
- Reparationskostnaden. Dyra reservdelar höjer kostnaden per skada även när skadorna blir färre.
- Bilens ålder. Risken för maskinskada är mindre i en nyare bil, vilket kan sänka priset.
Bostadsortens del av priset bygger på skadehistoriken i området, bland annat risken för bilstöld och trafikolyckor. Den som har haft körkort länge får lägre pris än den som just tagit det. Körsträckan är den av uppgifterna som du själv lättast kan ändra i efterhand.
Är 1 500 mil per år mycket?
1 500 mil om året är mer än en genomsnittlig privatägd bil går. Enligt Trafikanalys statistik över körsträckor kördes privatägda personbilar i snitt 1 155 mil under 2025, medan snittet för alla personbilar, även företagens, var 1 243 mil.
Nyare bilar körs längre. Privatägda bilar av årsmodell 2020 gick i snitt 1 483 mil under 2025 och bilar av årsmodell 2021 gick 1 515 mil. De nyaste bilarna har ännu inte besiktats, och deras körsträckor är beräknade utifrån bilar som har det. En bil av årsmodell 2015 gick i snitt 1 302 mil, en av årsmodell 2010 gick 1 078 mil och bilar av årsmodell 2007 och äldre 739 mil. För en fem år gammal bil är 1 500 mil ungefär normalt, men för en bil från 2007 eller tidigare är det ungefär dubbelt så mycket som snittet.
I försäkringen anger du hur långt du själv räknar med att köra det kommande året, inte hur långt bilen gick året före, skriver If i sin förklaring av körsträcka.
Hur mycket påverkar körsträckan priset på bilförsäkringen?
Körsträckan delas in i fem klasser: upp till 1 000 mil, 1 001 till 1 500 mil, 1 501 till 2 000 mil, 2 001 till 2 500 mil och 2 501 mil eller mer. Klasserna är desamma oavsett försäkringsbolag, enligt Ica Försäkring. 1 500 mil är taket i den andra klassen, och de flesta av Ifs kunder kör upp till 1 500 mil om året och väljer därför den klassen.
Ju längre bilen körs, desto större är risken att något händer, och en del av premien beror därför på vilken klass du väljer. Hur många kronor ett byte av klass gör beror på bilen, din ålder och din bostadsort, så skillnaden går inte att räkna ut i förväg. Begär pris i två klasser för den bil du tänker köpa. Kör du sedan längre än du har angett kan ersättningen sättas ned vid en skada.
Körsträckan avgör också hur länge maskinskadeförsäkringen gäller. Den ingår i halv- och helförsäkringen och upphör när bilen har passerat en ålders- eller miltalsgräns, och det räcker att en av gränserna nås. Vanligtvis går gränsen vid åtta till tolv år eller 10 000 till 15 000 mil, i vissa fall vid 17 000 till 20 000 mil, enligt Konsumenternas genomgång av vad bilförsäkringen omfattar. För elbilar och laddhybrider har flera bolag högre gränser, i vissa fall så höga som 20 000 till 25 000 mil.
För en begagnad bil kan gränsen nås snabbt. En bil som har gått 12 000 mil och körs 1 500 mil om året passerar en gräns på 15 000 mil efter två år. Jämför mätarställningen med gränsen i villkoret innan du köper.
Räkna in premien i bilpriset innan du skriver på köpekontraktet
Begär pris på den bil du tänker köpa, inte på märket. Premien räknas fram för din bil, din ålder och din bostadsort, så ett snitt per märke räcker bara till att sortera kandidater. Jämför priset med vad bilen är värd: en premie på 6 000 kronor om året väger tungt på en bil för 40 000 kronor men lätt på en för 300 000 kronor.
Titta på självrisken samtidigt som på priset. Ett lågt pris med hög självrisk kan bli dyrt när en skada väl inträffar. Konsumenternas jämförelse av bilförsäkringar visar villkoren men inga priser, eftersom det inte finns något standardpris på en bilförsäkring som går att jämföra. Bolagens självrisker och ersättningstak jämförs i genomgången av vad som skiljer bolagens villkor.
Teckna försäkringen i förväg, med startdatum samma dag som ägarbytet. Trafikförsäkringen ska gälla från den dag du registreras som ägare, och säljarens försäkring följer inte med bilen. Är premien högre än du räknat med kan du sänka den, till exempel genom att välja en kortare körsträcka om du räknar med att köra mindre.
Senast faktagranskad: 3 november 2026