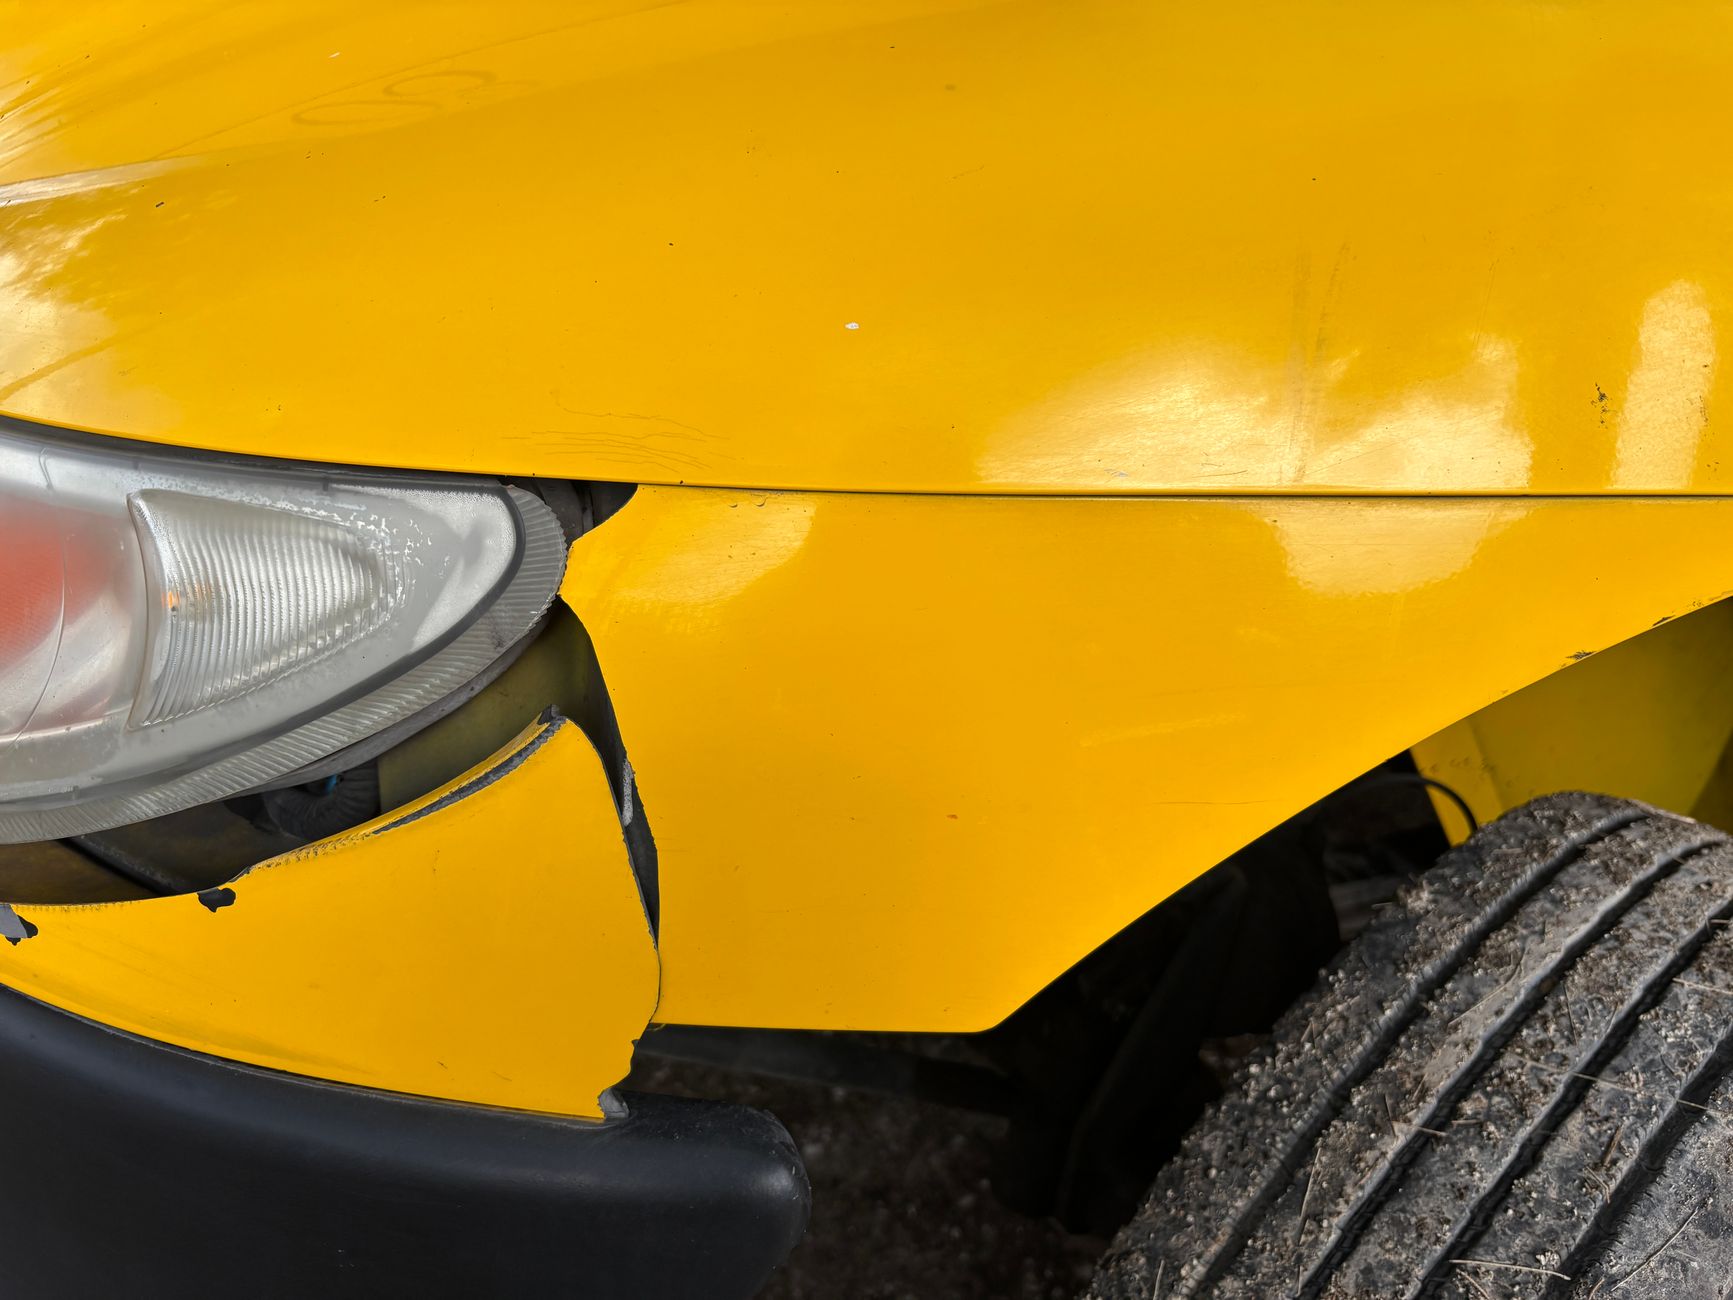
Har någon kört på din parkerade bil och åkt därifrån utan att lämna sina uppgifter betalar Trafikförsäkringsföreningen reparationen, om skadan godkänns som parkeringsskada. Du står själv för en självrisk på 2 960 kronor för skador som inträffar 2026. Det gäller oavsett om bilen har trafik-, halv- eller helförsäkring. Det lönar sig att anmäla till försäkringen när reparationen kostar mer än självrisken och bonusen inte påverkas, så fråga först ditt bolag om bonusen påverkas. Du polisanmäler först i polisens e-tjänst och anmäler sedan skadan till ditt försäkringsbolag.
Vad ska du göra när du upptäcker en parkeringsskada?
Gör stegen i den här ordningen, och fotografera innan du flyttar bilen.
- Leta efter en lapp och fråga efter vittnen. Sitter förarens kontaktuppgifter på vindrutan ska du inte göra någon polisanmälan, utan vända dig direkt till ditt försäkringsbolag. Såg någon vad som hände, eller kan någon intyga hur bilen såg ut när du parkerade, så skriv upp personens namn och telefonnummer.
- Fotografera skadan och platsen. Ta bilder på bucklan och på det som visar att ett annat fordon körde på bilen, till exempel glassplitter, hjulspår eller delar från en annan bil.
- Skriv upp var och när bilen stod parkerad, när du upptäckte skadan och hur den ser ut. Försäkringsbolaget väger in uppgifterna när det bedömer skadan.
- Polisanmäl i e-tjänsten ”Anmäl parkeringsskada”. Den är öppen för dig som har svenskt personnummer eller samordningsnummer och inte har skyddad identitet. Ha bilens registreringsnummer till hands. Kan du inte använda e-tjänsten ringer du polisen på 114 14 eller går till en polisstation. Blev någon skadad i samband med händelsen ringer du 114 14.
- Spara diarienumret. Du får en kopia av anmälan i din digitala brevlåda tidigast efter 48 timmar. Utan digital brevlåda kommer den med posten, normalt efter tio arbetsdagar. Diarienumret står högst upp på kopian, och det använder du när du kontaktar försäkringsbolaget.
- Anmäl skadan till rätt försäkringsbolag. Har bilen vagnskadegaranti anmäler du skadan till det bolag som har garantin, inom 90 dagar. Har det gått mer än 90 dagar anmäler du i stället till bolaget där bilen har trafik- eller halvförsäkringen. Har bilen ingen vagnskadegaranti anmäler du till ditt eget försäkringsbolag. Var bilen oförsäkrad, eller är den registrerad utomlands, anmäler du skadan direkt till Trafikförsäkringsföreningen.
Vad räknas som en parkeringsskada?
Tre villkor ska vara uppfyllda samtidigt för att skadan ska räknas som en parkeringsskada:
- bilen stod parkerad
- skadan orsakades av ett fordon som ska ha trafikförsäkring
- det hände i Sverige.
En buckla från en kundvagn, en cykel eller en person är ingen parkeringsskada, och då betalar inte Trafikförsäkringsföreningen. Har någon ristat eller klottrat på bilen gör du i stället en anmälan om skadegörelse. I de fallen kan skadan ersättas av vagnskadeförsäkringen, om bilen har en sådan.
Vem betalar när föraren som körde på bilen är okänd?
Normalt betalar trafikförsäkringen för den bil som orsakade skadan. När föraren har kört därifrån går det inte att veta vilken försäkring det är. Går fordonet inte att identifiera ansvarar i stället alla bolag som säljer trafikförsäkring gemensamt. Trafikförsäkringsföreningen sköter ärendena för deras räkning.
I praktiken märker du sällan av föreningen. Försäkringsbolagen handlägger parkeringsskadorna på uppdrag av Trafikförsäkringsföreningen och efter reglerna i trafikskadelagen. Godkänns skadan betalar ditt bolag ut ersättningen till dig och får sedan tillbaka kostnaden från föreningen.
För att få ersättning måste du kunna visa att bilen sannolikt har skadats av ett fordon som ska ha trafikförsäkring. Det finns inga exakta förutsättningar, utan varje skada bedöms för sig. Bolaget väger in om skadans utseende visar att ett sådant fordon har kört på bilen, om du kan beskriva var och när bilen stod och hur den skadades, om det finns vittnen och om du har bilder från platsen.
Säger bolaget nej kan du be om en ny bedömning och förklara varför du inte är nöjd. Ändrar bolaget inte beslutet kan du begära att Trafikförsäkringsföreningen omprövar ärendet. Det begär du genom försäkringsbolaget, som skickar handlingarna vidare.
Hur stor är självrisken vid en parkeringsskada?
Självrisken är 5 procent av prisbasbeloppet för det år då skadan inträffar. Prisbasbeloppet för 2026 är 59 200 kronor, så för en skada som inträffar 2026 är självrisken 2 960 kronor. Den dras av innan ersättningen betalas ut. Självrisken följer prisbasbeloppet och ändras därför varje år.
Självrisken står i lagen och gäller trots att det inte var du som orsakade skadan. Vissa bolag har tillägg som betalar den. Hos Trygg-Hansa ersätter tillägget självriskrabatt hela Trafikförsäkringsföreningens självrisk vid en godkänd parkeringsskada i Sverige. Det kräver att du kan visa att skadan orsakades av ett annat motordrivet fordon som smet från platsen.
Påverkar en parkeringsskada bonusen?
Fråga ditt bolag om en parkeringsskada påverkar bonusen innan du anmäler den. En godkänd parkeringsskada betalas ytterst av Trafikförsäkringsföreningen och inte av din egen försäkring. Ifs villkor från maj 2026 sänker bonusen tre klasser när en skada leder till utbetalning från trafik- eller vagnskadeförsäkringen. Folksams villkor från den 1 juli 2026 sänker bonusklassen ett steg för varje skada som leder till utbetalning från trafik- respektive vagnskadeförsäkringen. Hos Folksam behåller den som har minst 15 skadefria år bonusklassen vid den första skadan.
Godkänns skadan inte som parkeringsskada kan den ibland ersättas från vagnskadeförsäkringen i stället, och då gäller bolagets vanliga regler för självrisk och bonus. Hos Folksam sänks bonusklassen inte om du kan visa att någon annan än du själv eller föraren vållade skadan. Det gäller så länge Folksam inte kan visa att du eller föraren var medvållande. Folksam sänker inte heller bonusklassen på vagnskadan vid uppsåtlig skadegörelse av någon utomstående. Hur bonusen sjunker efter en skada skiljer sig mellan bolagen, och tidigare skador påverkar priset på bilförsäkringen.
När lönar det sig inte att anmäla skadan till försäkringen?
Polisanmälan kostar ingenting, så den gör du alltid när föraren har smitit. Om det lönar sig att också anmäla till försäkringen beror på hur mycket reparationen kostar jämfört med självrisken, och på om bonusen påverkas.
Godkänns skadan som parkeringsskada får du tillbaka allt över 2 960 kronor. Sänker skadan också bonusen tillkommer en högre premie, och om den gör det får du besked om bara av ditt bolag. Prövas den i stället i vagnskadeförsäkringen behöver reparationen kosta mer än din vagnskadesjälvrisk och den högre premien under åren efter skadan tillsammans. Exemplet nedan räknar med en vagnskadesjälvrisk på 5 000 kronor och en premiehöjning på sammanlagt 3 000 kronor. Den verkliga premiehöjningen får du bara av ditt bolag, så be om premien för de kommande åren med och utan skadan.
| Reparationen kostar, kronor | Godkänd parkeringsskada: du får tillbaka före en eventuell bonuseffekt, kronor | Vagnskada: du får ut, kronor | Vagnskada: kvar efter premiehöjningen, kronor |
|---|---|---|---|
| 2 500 | 0 | 0 | Ingen utbetalning |
| 4 000 | 1 040 | 0 | Ingen utbetalning |
| 8 000 | 5 040 | 3 000 | 0 |
| 15 000 | 12 040 | 10 000 | 7 000 |
Självrisken för parkeringsskada avser skador som inträffar 2026. Vagnskadesjälvrisken och premiehöjningen är exempel och varierar mellan bolag och försäkringar. Vilken vagnskadesjälvrisk du har valt står i ditt försäkringsbrev.
Kostar reparationen mindre än 2 960 kronor får du ingenting ur någon av vägarna. I exemplet går vagnskadan jämnt upp vid 8 000 kronor, och under den summan blir det billigare att betala reparationen själv än att anmäla den som vagnskada. Ju högre premiehöjningen blir, desto högre ligger den gränsen.
Vad gäller för den som körde på en parkerad bil?
Den som har del i en trafikolycka ska stanna kvar och på begäran uppge namn och adress. Har egendom skadats och ingen finns på plats ska föraren snarast underrätta antingen ägaren eller polisen.
Den som kör därifrån utan att uppge namn och hemvist kan dömas för smitning till böter eller fängelse i högst sex månader. I grova fall är straffet fängelse i högst ett år. Lämnar föraren sina uppgifter betalar i stället hans eller hennes trafikförsäkring skadan på din bil. Det gäller om skadan orsakades genom vållande vid körningen eller av en brist på det andra fordonet.
Vilka misstag är vanliga vid en parkeringsskada?
- Att köra därifrån innan du har fotograferat. Glassplitter och hjulspår försvinner snabbt, och bilderna är en del av underlaget för om skadan godkänns.
- Att polisanmäla fast det sitter en lapp med förarens uppgifter. Då vänder du dig direkt till ditt försäkringsbolag.
- Att vänta med anmälan. Har bilen vagnskadegaranti ska skadan anmälas till garantibolaget inom 90 dagar.
- Att boka verkstaden innan försäkringsbolaget har tagit ställning. Ersätts skadan ur Ifs egen försäkring, till exempel vagnskadan, kan ersättningen minskas eller helt falla bort om du inte följer bolagets anvisningar om reparation och vem som ska utföra den.
- Att anmäla en ristning eller ett klotter som parkeringsskada. Det anmäls till polisen som skadegörelse.
Senast faktagranskad: 2 november 2026